Casinò con MyBank nel 2026: cosa cambia tra operatori ADM e non AAMS
 Available in US
MyBank è diventato, nel giro di pochi anni, una delle colonne silenziose del deposito nei casinò online italiani. Nel 2024 il circuito ha superato 1,4 milioni di transazioni nel solo settore gaming, con una crescita del 28% rispetto all’anno precedente secondo i dati EBA Clearing ripresi da Bonusradar.it. Non è un portafoglio digitale, non è una carta: è un bonifico SEPA che viaggia sulla rotaia dell’instant bank transfer, integrato con oltre 250 banche e PSP in Europa e più di 200 istituti italiani, per un bacino potenziale di circa 40 milioni di correntisti.
Dati aggiornati al 9 Settembre 2026 e verificati sul registro pubblico ADM (adm.gov.it).
Per chi gioca in Italia questo significa una cosa precisa: il conto corrente diventa la cassa del casinò, senza dover condividere i dati della carta, senza registrazioni separate, senza wallet intermedi. Come osserva Bonusradar.it, «MyBank è integrato con i principali conti bancari italiani e permette depositi istantanei senza dover condividere i dati della carta». Una definizione che però racconta solo metà della storia, perché MyBank nasce come circuito di pagamento in entrata e il percorso in uscita segue altre regole.
MyBank contro carte e bonifico: il confronto che conta
Tre strade per spostare denaro dal conto alla cassa del casinò, e ciascuna ha un profilo diverso. La carta di credito o debito è la più familiare: accredito quasi immediato, ma i dati del circuito (PAN, scadenza, CVV) passano attraverso l’infrastruttura del casinò, protetta dal 3-D Secure ma pur sempre intermediata dal circuito della carta. Il bonifico tradizionale è l’opposto: accredito diretto dal conto, nessun dato sensibile condiviso, ma i tempi bancari standard (uno, due, talvolta tre giorni lavorativi) rendono l’attesa frustrante.
MyBank si colloca nel mezzo, ed è proprio qui che il modello diventa interessante. Il pagamento viaggia su SEPA Credit Transfer, la stessa infrastruttura del bonifico, ma con un’autorizzazione forte: l’utente atterra nell’home banking della propria banca tramite redirect, autentica l’operazione con i propri strumenti (PIN, impronta, OTP), e l’accredito arriva in pochi secondi. La differenza pratica con la carta è che il casinò non vede mai il numero di plastica: vede solo la conferma che il pagamento è andato a buon fine e l’importo accreditato. La differenza con il bonifico tradizionale è la velocità, perché l’istantaneità è nativa nel flusso.
Il rovescio della medaglia è che questa immediatezza ha un prezzo infrastrutturale. MyBank richiede un’integrazione con il sistema bancario SEPA e una partnership operativa con i principali gruppi bancari italiani: ecco perché il circuito è onnipresente negli operatori con concessione ADM e molto meno visibile altrove. Torneremo su questo punto quando si parla del significato di «non AAMS».
Deposito e prelievo con MyBank: due esperienze diverse
Depósito con MyBank è, nella pratica, un’azione singola: si sceglie MyBank nella cassa del casinò, si seleziona la propria banca dall’elenco, si atterra nel proprio home banking, si autorizza e si torna al casinò con il saldo aggiornato. Tutto in pochi secondi, senza moduli da compilare, senza carta da digitare. È il lato in cui MyBank dà il meglio di sé.
Il prelievo racconta un’altra storia. MyBank non è nativamente un circuito in uscita dal casinò verso il conto: è un sistema disegnato per il consumatore che paga, non per l’esercente che rimborsa. La conseguenza è che non tutti gli operatori che accettano MyBank in entrata lo offrono anche in uscita, e la prassi più diffusa è il prelievo tramite bonifico SEPA tradizionale, che resta la rotaia di uscita standard nei casinò ADM italiani. I tempi, in quel caso, tornano ad essere quelli bancari: qualche giorno lavorativo, non più l’immediatezza del deposito.
Capire la differenza tra le due direzioni è il primo passo per non farsi prendere in contropiede: chi cerca «prelievo veloce con MyBank» dovrebbe sapere che l’attributo «veloce» si applica al deposito e che il prelievo segue un canale diverso.
Requisiti per usare MyBank al casinò: cosa ti serve
Sul piano tecnico, usare MyBank è quasi un non-atto: non serve un’app, non serve registrarsi a un servizio terzo, non serve nemmeno ricordare un PIN dedicato. Serve un conto corrente italiano presso una banca aderente al circuito. La lista supera i 200 istituti e copre la quasi totalità del retail bancario italiano, dai grandi gruppi (Intesa Sanpaolo, UniCredit, Banco BPM) alle banche online (Banca Mediolanum, Illimity, Fineco) fino alle banche di credito cooperativo.
L’attivazione non richiede passaggi separati: quando si seleziona MyBank in una cassa di un qualsiasi esercente convenzionato, il flusso di pagamento si appoggia ai sistemi di autenticazione già attivi nell’home banking (SPID, OTP via app, impronta digitale). È il proprio istituto a fare da garante dell’identità, ed è per questo che il casinò non deve chiedere i dati della carta. Un prerequisito implicito, ma non sempre ricordato, è che il conto sia attivo e abilitato all’home banking: senza, MyBank non è disponibile, anche se la banca è formalmente nel circuito.
I casinò con MyBank: classifica e confronto 2026
La classifica che segue elenca dieci operatori che ruotano attorno al circuito MyBank in Italia, ordinati per copertura verificata del metodo di pagamento e completezza dei dati. Una premessa onesta: il titolo della ricerca («non AAMS») suggerirebbe operatori fuori dal perimetro regolamentato italiano, ma tutti gli operatori con MyBank confermato da fonti indipendenti dispongono di una concessione ADM. È un dato, non un aggiramento: lo affrontiamo nella sezione dedicata.
Il quadro concessorio italiano è oggi composto da 52 concessioni assegnate a 46 operatori (settembre 2025), dopo la riorganizzazione introdotta dal DL 41/2024 che ha ridotto da 93 a 52 le licenze, con un costo per concessione di circa 7 milioni di euro e una durata di nove anni. La scadenza di conformità tecnica, inizialmente fissata al 12 maggio 2026, è stata rinviata al 13 novembre 2026 per le difficoltà operative segnalate da numerosi concessionari.
| Operatore | Concessione ADM (GAD) | Bonus di benvenuto | Deposito minimo |
|---|---|---|---|
| StarCasinò | 16026 (Azzurri Limited) | Fino a €2.050 cashback + 50 free spin | €5 |
| Eurobet | 16012 (Eurobet Italia S.r.l.) | Fino a €5.020 casinò + €5 no-deposit; sport fino a €2.100 | €10 (carta/e-wallet); €20 (bonifico) |
| Sisal | 16020 (Sisal Italia S.p.a., Flutter Entertainment) | Fino a €5.100 (con €100 no-deposit) | €20 |
| SNAI | 16021 (Snaitech S.p.a.) | Fino a €3.000 + 9 giri Ruota di Benvenuto | — |
| Lottomatica | 16033 (Lottomatica S.p.a.) | Fino a €2.300 (€2.050 + €250 PlayBonus Slot) | €20 |
| 888casino | 16045 (888 Italia Ltd) | Fino a €1.050 + 50 free spin (€50 no-deposit) | €10 |
| GoldBet | 16009 (GoldBet s.r.l.) | — | — |
| Planetwin365 | 16007 (PWO S.p.a.) | Fino a €5.000 primo deposito | €20 |
| Admiral Bet | 16048 (Admiral Sport S.r.l.) | Fino a €2.000 + 1.000 free spin (con SPID) | — |
| BetFlag | 16008 (BetFlag S.p.a.) | — | — |
Le caselle con il trattino indicano dati che le fonti di questa ricerca non hanno coperto in modo specifico: meglio un segno che una cifra inventata. Per gli operatori dove MyBank non risulta confermato in modo indipendente (Sisal, SNAI, 888casino, GoldBet, Planetwin365, Admiral Bet, BetFlag) la verifica passa dalla cassa del sito, come dettagliato nella sezione sulla scelta dell’operatore.
StarCasinò
StarCasinò è il primo operatore che le fonti indipendenti citano quando si parla di MyBank: Casinoitaliani.it e Grinderlabpoker.it confermano entrambi l’integrazione del circuito nella cassa. Il concessionario è Azzurri Limited, con GAD 16026 nel registro ADM.
L’offerta di benvenuto è strutturata in modo diverso dalla concorrenza: fino a €2.050 di cashback sul casinò più 50 free spin sulle slot, con una componente no-deposit (50 free spin e una quota di €50). La struttura è importante da leggere: non è un classico bonus sul deposito da sbloccare subito, è un cashback, quindi un meccanismo che restituisce una percentuale di quanto eventualmente perso. Il requisito di puntata è 10x applicato al cashback, una soglia molto più bassa della media di mercato, che oscilla tra 30x e 35x sui match bonus classici.
Il deposito minimo è di €5 su tutti i metodi, MyBank incluso, senza commissioni di deposito. È la soglia più bassa tra gli operatori in classifica e, per chi vuole testare il casinò con un impegno minimo, è l’ingresso meno costoso. La libreria giochi supera i 5.000 titoli con provider come NetEnt, Evolution, Pragmatic Play e Playtech.
Per chi cerca MyBank con deposito minimo basso e un cashback anziché un bonus sul deposito, StarCasinò è il profilo più adatto. Il requisito 10x lo rende sostenibile; il cashback richiede comunque di giocare e perdere per attivarsi, va letto come protezione, non come regalo.
Eurobet
Eurobet è uno dei nomi storici del gioco a distanza italiano e la sua offerta di benvenuto è tra le più corpose del confronto: fino a €5.020 sul casinò (con una quota no-deposit di €5) più fino a €2.100 sul comparto sport, dove il rollover è fissato a 6x, una soglia molto accessibile per chi punta sulla sezione sportiva. Il concessionario è Eurobet Italia S.r.l., con GAD 16012.
Il deposito minimo differisce a seconda del metodo: €10 per carta, PayPal, Skrill, Neteller; €20 per il bonifico bancario. MyBank, essendo un bonifico SEPA, segue nella pratica la soglia del bonifico, ma è opportuno verificare nella cassa al momento del deposito. L’integrazione MyBank è confermata da Casinoitaliani.it.
Eurobet è la scelta naturale per chi gioca su entrambi i fronti, casinò e sport, e vuole un rollover basso sul lato scommesse. Sul solo casinò, la cifra nominale è alta ma va letta con la consapevolezza che il wagering applicato alle componenti casinò non è specificato nelle fonti e va verificato nei termini dell’offerta.
Sisal
Sisal è una delle concessionarie più longeve del mercato italiano, con licenza numero 15155, GAD 16020, parte del gruppo Flutter Entertainment plc, lo stesso che controlla PokerStars e Betfair a livello globale. L’offerta di gioco supera i 2.500 titoli, con provider principali come NetEnt, Pragmatic Play ed Evolution.
Il bonus di benvenuto pubblicizzato raggiunge i €5.100, comprensivo di una quota no-deposit da €100 che è tra le più generose del confronto. Il deposito minimo è di €20. Sulla disponibilità di MyBank, le fonti di questa ricerca non danno una conferma esplicita per Sisal: l’operatore è presente nella lista ADM e nella libreria di giochi di confronto su portali come Casinolegali e Sportnotizie24, ma l’inserimento di MyBank nella cassa va verificato direttamente sul sito, nella sezione pagamenti.
Sisal è la scelta da preferire per chi cerca solidità di marchio e un no-deposit tra i più alti del panorama italiano. Sul versante MyBank, l’assenza di conferma indipendente è un punto da verificare in autonomia prima di depositare.
SNAI
SNAI (Snaitech S.p.a., GAD 16021) è un altro marchio storico del gioco italiano, soprattutto nel comparto scommesse. L’offerta casinò di benvenuto arriva fino a €3.000 ed è accompagnata da 9 giri alla Ruota di Benvenuto, un format promozionale che trasforma parte del bonus in un’estrazione a premi, con vincite istantanee che vanno dai free spin a quote di bonus.
Sia MyBank che il deposito minimo non sono specificati nelle fonti di questa ricerca per SNAI. La verifica passa dalla cassa sul sito, come per gli altri operatori senza conferma indipendente. SNAI è spesso la scelta di chi proviene dal mondo delle scommesse e cerca un operatore con radicamento sul territorio, app nativa consolidata e una Ruota che rende la prima esperienza meno prevedibile.
Lottomatica
Lottomatica è uno dei concessionari storici del gioco a distanza in Italia, con GAD 16033, e l’integrazione MyBank è confermata da Casinoitaliani.it. L’offerta di benvenuto arriva fino a €2.300, articolata in €2.050 di bonus casinò più €250 di PlayBonus Slot, una componente dedicata al comparto slot. Il deposito minimo è di €20.
Lottomatica è l’operatore giusto per chi cerca un bonus strutturato con una quota specificamente destinata alle slot, e vuole MyBank già confermato in cassa. La soglia di €20 sul deposito è in linea con lo standard del mercato e non rappresenta un vincolo significativo.
888casino
888casino è il brand italiano del gruppo 888 Holdings, con GAD 16045. Il bonus di benvenuto arriva fino a €1.050 più 50 free spin, con una quota no-deposit di €50 e un requisito di puntata di 35x. Il deposito minimo è di €10.
La soglia di wagering 35x è una delle più alte del confronto, e va letta come costo reale del bonus. Un calcolo approssimativo: per liberare €1.050 di bonus servono €36.750 di volume di gioco, prima di poter prelevare. È un moltiplicatore coerente con lo standard internazionale del gruppo 888, ma pesante rispetto ai 10x del cashback StarCasinò. La conferma di MyBank in cassa non arriva da fonti indipendenti per 888 Italia e va verificata sul sito.
888casino è la scelta per chi cerca un no-deposit corposo ed è disposto ad accettare un wagering elevato. Sul fronte MyBank, l’incertezza va sciolta in autonomia.
GoldBet
GoldBet s.r.l., con GAD 16009, è un operatore ADM consolidato. Le fonti di questa ricerca non hanno coperto nel dettaglio il bonus, il deposito minimo o la conferma di MyBank per GoldBet. Sul sito ufficiale è possibile verificare la cassa e i termini correnti dell’offerta di benvenuto.
In assenza di dati specifici, è opportuno trattare GoldBet come un operatore da esplorare direttamente: la concessione ADM è la premessa di base, il resto va confermato sulla pagina promozionale.
Planetwin365
Planetwin365 (PWO S.p.a., GAD 16007) offre un bonus di benvenuto sul primo deposito fino a €5.000, con requisito di puntata 30x, in linea con lo standard del mercato europeo ma più alto dei 10x cashback di StarCasinò. Il deposito minimo è di €20.
Sulla presenza di MyBank nella cassa, le fonti non danno conferma indipendente. Il profilo dell’operatore è quello di un concessionario con vocazione sportiva ma con un casinò in crescita, e l’offerta nominalmente alta (€5.000) deve essere letta con il 30x sempre in mente. Per chi gioca con costanza e budget alti, il volume richiesto è sostenibile; per chi gioca occasionalmente, è un impegno pesante.
Admiral Bet
Admiral Bet (Admiral Sport S.r.l., GAD 16048) offre un pacchetto di benvenuto che include fino a €2.000 più 1.000 free spin, con la particolarità che i giri sono legati alla registrazione tramite SPID. L’ecosistema di giochi si appoggia principalmente a Greentube/Novomatic, con integrazioni di NetEnt ed Evolution, un profilo provider meno frequente tra i concorrenti e che attira chi cerca le slot della casa Novomatic.
Deposito minimo e MyBank non sono specificati nelle fonti. Admiral Bet è l’operatore del confronto con il pacchetto di free spin più generoso in assoluto, ma l’aggancio a SPID è un vincolo da considerare per chi non ha attivato l’identità digitale.
BetFlag
BetFlag S.p.a., con GAD 16008, è un operatore ADM di lunga data. Le fonti di questa ricerca non hanno coperto il bonus, il deposito minimo o la conferma di MyBank per BetFlag. Il profilo pubblico lo colloca tra i concessionari con forte vocazione sportiva, ma con un comparto casinò in crescita.
In assenza di dati specifici, BetFlag va esplorato direttamente sul sito, a partire dalla cassa per verificare la presenza di MyBank.
AAMS o non AAMS: cosa cambia davvero per chi paga con MyBank
Il quadro giuridico italiano per il gioco a distanza è una delle cornici più strutturate d’Europa. Solo i concessionari con una concessione rilasciata dall’Agenzia delle Dogane e dei Monopoli (ADM, l’ex AAMS) possono offrire legalmente gioco a distanza sul territorio italiano. La riorganizzazione introdotta dal DL 41/2024 ha ridisegnato il perimetro: 52 concessioni attive a settembre 2025, assegnate a 46 operatori, contro le 93 del ciclo precedente. Ogni concessione ha un costo di circa 7 milioni di euro e una durata di nove anni. La scadenza tecnica di conformità, inizialmente prevista per il 12 maggio 2026, è stata rinviata al 13 novembre 2026 a causa delle difficoltà operative segnalate dai concessionari.
Sul fronte della promozione pubblicitaria, il Decreto Dignità (DL 87/2018, art. 9) mantiene un divieto quasi totale di pubblicità al gioco, in vigore dal 2018 (sponsorizzazioni dal luglio 2019) e ancora attivo nel 2026. L’AGCOM sanziona le violazioni con una pena pari al 20% del valore della pubblicità o, in alternativa, a un minimo di €50.000 per infrazione. Una conseguenza pratica spesso sottovalutata: un’offerta di bonus molto aggressiva, con cifre nominali a cinque zeri e claim spinti, è di per sé un segnale di operatore non ADM, perché un concessionario italiano non potrebbe promuoverla senza violare il Decreto Dignità.
Per il giocatore, il passaggio da ADM a non ADM non è solo una questione di cornice normativa: è una lista di tutele che si accendono o si spengono. Un operatore ADM offre accesso al RUA, limiti di deposito obbligatori, supervisione ADM, tassazione delle vincite a carico del concessionario sotto forma di imposta unica sul margine lordo di gioco (circa 25% per il casinò online). Un operatore non ADM non offre nessuna di queste tutele, è soggetto al blocco DNS da parte degli ISP italiani secondo la blacklist ADM e ricade nella Legge 401/1989 sul gioco abusivo. Sul piano del rischio personale, le fonti non convergono su una sanzione specifica per il singolo giocatore che partecipa: ciò che è certo è l’assenza di protezione.
| Autorità | Protezione del giocatore | Autoesclusione (RUA) | Tassazione vincite | Status legale in Italia |
|---|---|---|---|---|
| ADM (Italia) | Sì: limiti obbligatori, supervisione, reclami | Sì: RUA trasversale + per singolo operatore (feb 2026) | No: imposta unica a carico del concessionario | Legale |
| MGA (Malta) | Standard europei, ma giurisdizione non ADM | No (non collegato al RUA) | Variabile | Non legale per offerta a giocatori IT |
| Curaçao eGaming | Regime più leggero, controllo limitato | No (non collegato al RUA) | Variabile | Non legale per offerta a giocatori IT |
Cosa significa «non AAMS» nel 2026 e cosa comporta per il giocatore
Chiamare un operatore «non AAMS» è il modo abbreviato per dire che quell’operatore non possiede una concessione ADM e, di conseguenza, non può offrire legalmente gioco a distanza in Italia. La definizione è semplice, le implicazioni sono tre.
La prima è la perdita dell’accesso al RUA, il Registro Unico degli Autoesclusi, che dal 1° febbraio 2026 permette l’autoesclusione non più solo trasversale (da tutti gli operatori ADM) ma anche selettiva, da un singolo concessionario o da una famiglia di gioco. Un giocatore autoescluso in Italia non è protetto sugli operatori offshore: il blocco non li raggiunge, perché quegli operatori non sono collegati al sistema. La seconda è l’assenza dei limiti di deposito obbligatori: in un concessionario ADM, alla registrazione il giocatore è tenuto per legge a impostare un limite settimanale o mensile, con la possibilità di ridurlo in qualsiasi momento e di aumentarlo solo dopo un periodo di attesa. Sugli operatori non ADM, l’unico limite è quello che il giocatore si autoimpone. La terza è il blocco DNS: gli ISP italiani applicano il blocco dei domini inseriti nella blacklist ADM, e un operatore non ADM può risultare irraggiungibile dalla rete italiana senza VPN.
C’è un dato fiscale che merita di essere chiarito: le vincite presso operatori ADM non sono tassate in capo al giocatore. L’imposta unica sul margine lordo di gioco grava sul concessionario, ed è uno dei motivi per cui il mercato italiano regolamentato è sostenibile economicamente. Sugli operatori non ADM il quadro si complica, perché lo stesso regime non si applica automaticamente, e l’incertezza ricade sul giocatore.
Licenze estere a confronto: Malta (MGA) e Curaçao
Le licenze MGA (Malta Gaming Authority) e Curaçao eGaming sono i due regimi esteri più diffusi tra gli operatori che si rivolgono al mercato italiano senza concessione ADM. La MGA è lo standard europeo di riferimento per il gioco online: impone obblighi di tutela del giocatore, segregazione dei fondi, procedure antiriciclaggio, audit indipendenti, ed è riconosciuta come regime serio dalla maggior parte dei mercati regolamentati europei. Curaçao, dopo la riforma del 2023-2024, ha introdotto un quadro normativo più articolato ma resta un regime più leggero, con costi di licenza inferiori e un controllo meno stringente rispetto a Malta.
Sul piano della protezione del giocatore italiano, però, la distinzione è meno rilevante di quanto sembri. Nessuna delle due licenze è collegata al RUA, nessuna delle due impone i limiti di deposito settimanali o mensili previsti dalla normativa ADM, nessuna delle due apre un canale di reclamo verso un’autorità italiana. Sono regimi validi nel loro perimetro, ma non sostituiscono la concessione ADM per un giocatore che vuole le tutele del mercato regolamentato italiano. Lo ripetiamo: per un giocatore che ha scelto di autoescludersi, un operatore MGA o Curaçao non onora quel blocco.
MyBank negli operatori esteri: perché è difficile da trovare
C’è una ragione strutturale per cui MyBank non è facile da trovare presso operatori non ADM, e non è una coincidenza: MyBank richiede un’integrazione con il sistema bancario SEPA e partnership operative con banche italiane. È un’infrastruttura pensata per il mercato italiano ed europeo, non per un operatore offshore che serve decine di giurisdizioni.
La conseguenza pratica è che l’incentivo a integrare MyBank è altissimo per un operatore che mira al giocatore italiano con concessione ADM, e molto più basso per un operatore Curaçao o MGA che serve una clientela globale. Le fonti di questa ricerca non hanno trovato nessun operatore non ADM con MyBank confermato in modo indipendente. È un dato, non un vuoto: chi cerca MyBank perché ha un conto corrente italiano e vuole pagare senza condividere i dati della carta sta, quasi per definizione, cercando nel mercato regolamentato.
Come depositare con MyBank: importi, tempi e procedura
Il flusso operativo del deposito con MyBank è uno dei più lineari tra i metodi di pagamento disponibili nei casinò online. Nella cassa del sito, sotto «Deposita», si seleziona MyBank dall’elenco dei metodi. A quel punto compare la lista delle banche aderenti, raggruppate per gruppo bancario. Si sceglie la propria, si inserisce l’importo, e il sistema rimanda al sito o all’app della propria banca. Lì si effettua il login con i propri strumenti (SPID, PIN, biometria), si conferma l’operazione, e il sistema riporta automaticamente alla cassa del casinò con il saldo aggiornato.
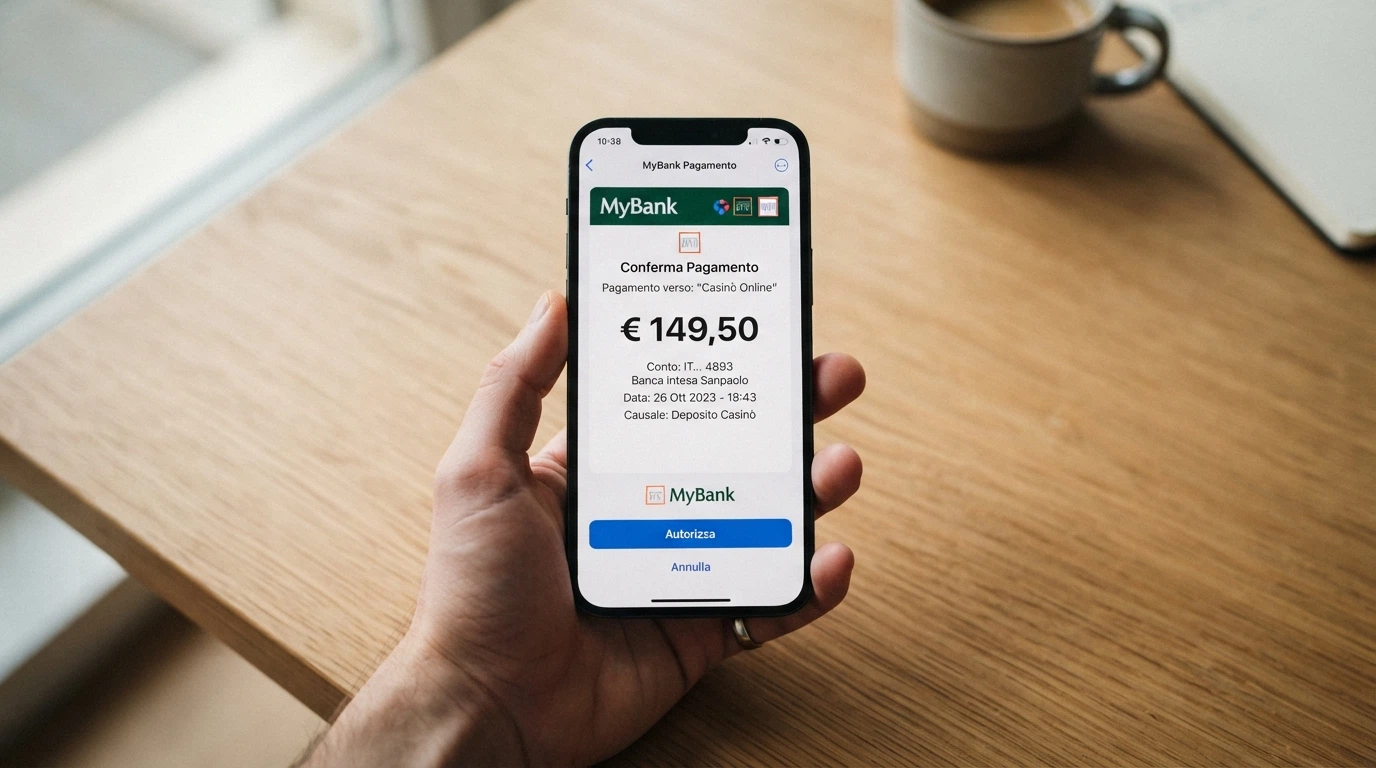
Il tempo necessario è dell’ordine dei secondi: l’accredito è immediato, perché il flusso è quello del bonifico istantaneo SEPA. Non c’è attesa, non c’è una finestra di «in elaborazione» che si apre sullo schermo. L’unico prerequisito davvero bloccante è che il conto sia abilitato all’home banking e che la banca sia nell’elenco MyBank, condizione che nel 2026 è soddisfatta dalla quasi totalità del retail bancario italiano.
I depositi minimi variano per operatore, e l’arco va da €5 (StarCasinò) a €20 (Sisal, Lottomatica, Planetwin365). Nessun operatore ADM verificato applica commissioni sul deposito con MyBank. La cifra esatta va comunque verificata nella cassa al momento dell’operazione, perché i termini possono cambiare e un confronto tra fonti non sostituisce la pagina ufficiale.
Depositi minimi con MyBank: da 1 a 20 euro, operatore per operatore
Una ricorrenza nelle ricerche online è la soglia di deposito a €1, €2 o €5 per MyBank. La ricerca documentale ha confermato la soglia a €5 (StarCasinò), ma non ha trovato operatori MyBank che applichino soglie inferiori. Esistono operatori con micro-depositi a €1 o €2, ma non è confermato che accettino MyBank; di solito quei limiti riguardano carte o e-wallet.
In pratica, chi vuole depositare meno di €5 con MyBank non ha molte opzioni nel mercato ADM, e chi vuole depositare €5 ha in StarCasinò un operatore già pronto. Per chi parte con €10 ci sono Eurobet e 888casino. Per chi parte con €20, l’elenco si allarga a Sisal, Lottomatica e Planetwin365.
Deposito immediato: come funziona l’accredito in tempo reale
L’accredito in tempo reale è il tratto distintivo di MyBank e si appoggia sulla rotaia SEPA Credit Transfer con liquidazione immediata. Un bonifico SEPA tradizionale segue i normali circuiti di compensazione bancaria, che richiedono uno o più giorni lavorativi; MyBank bypassa quel percorso grazie al circuito instant, dove l’operazione è regolata in pochi secondi tra la banca del pagatore e la banca del beneficiario, senza finestre di cut-off.
L’assenza di wallet intermedi riduce i punti di attrito e i costi: non c’è un terzo che detiene temporaneamente i fondi, non c’è conversione di valuta, non c’è una commissione di intermediazione. Il denaro passa dal conto corrente al conto del casinò, ed è lì che finisce la catena.
Perché il tuo bonus con MyBank vale meno di quanto sembra
Il bonus di benvenuto è la vetrina, e come tutte le vetrine è costruita per attirare lo sguardo. Il valore reale di un bonus è un’altra cosa, e dipende da tre fattori che le pagine promozionali tendono a mettere in piccolo: il requisito di puntata, la scadenza entro cui soddisfarlo, e l’elenco dei giochi che contribuiscono al suo soddisfacimento.
Il Decreto Dignità, con il divieto di pubblicità aggressiva, ha di fatto attenuato la spinta promozionale degli operatori ADM italiani, ma i numeri che restano sui siti restano comunque alti. Un bonus da €5.000 con requisito 30x richiede un volume di gioco di €150.000, una cifra enorme, che pochissimi giocatori raggiungono prima della scadenza. Capire cosa c’è dietro la cifra nominale è il primo passo per non farsi illusioni.
Le tipologie principali sono tre. Il bonus sul deposito (match bonus) aggiunge una percentuale del deposito come credito di gioco, ed è soggetto a wagering sul valore del bonus. Il cashback restituisce una percentuale di quanto perso in un periodo definito, ed è soggetto a un wagering molto più basso o nullo (dipende dai termini). I free spin sono giri gratuiti su slot designate, con vincite quasi sempre soggette a loro volta a wagering. Ognuna ha un profilo di rischio e di convenienza diverso.
Bonus senza deposito con MyBank: chi li offre e a quali condizioni
I bonus senza deposito sono una quota dell’offerta di benvenuto che il giocatore riceve semplicemente per aver completato la registrazione, senza dover versare nulla. Nel mercato ADM sono presenti in misura contenuta, e quasi sempre con vincoli stretti.
StarCasinò prevede 50 free spin senza deposito e una quota di €100 no-deposit. Eurobet offre €5 di bonus senza deposito sul casinò. Sisal arriva a €100 no-deposit, la cifra più alta del confronto. 888casino prevede €50 senza deposito. La parola «senza deposito» non significa «senza condizioni»: le vincite generate dal bonus no-deposit sono soggette a wagering, hanno un tetto massimo di prelievo spesso fissato a poche centinaia di euro, e devono essere giocate su slot o giochi specifici secondo i termini dell’offerta. È un assaggio, non un regalo.
Free spin con deposito MyBank: il quadro reale
Le free spin sono uno strumento promozionale frequentissimo. StarCasinò ne include 50 nel pacchetto di benvenuto. SNAI propone 9 giri alla Ruota di Benvenuto, una variante che trasforma i giri in un’estrazione. 888casino include 50 free spin. Admiral Bet offre fino a 1.000 free spin legati alla registrazione con SPID, il pacchetto più generoso in assoluto.
Il valore effettivo di un singolo spin gratuito è spesso basso, perché l’importo unitario del giro è fissato dall’operatore (in genere tra €0,10 e €0,20) e le vincite generate sono quasi sempre soggette a requisito di puntata. Le slot su cui i giri sono utilizzabili sono scelte dall’operatore, non dal giocatore, e la gamma varia da titoli molto noti a slot di secondo piano. Su 1.000 free spin di Admiral Bet, ad esempio, il valore nominale lordo è alto, ma il wagering sulle vincite può eroderlo in misura significativa.
Requisiti di scommessa: il vero costo del bonus
Il requisito di puntata, o wagering, è il moltiplicatore che traduce il valore nominale del bonus in volume di gioco effettivo da generare prima di poter prelevare. È il numero che decide se un bonus è un’opportunità o un peso.
I requisiti noti nel confronto: StarCasinò applica 10x al cashback, una soglia molto bassa; Eurobet applica 6x sul comparto sport, altrettanto accessibile; 888casino richiede 35x, in linea con lo standard internazionale; Planetwin365 richiede 30x sul bonus del primo deposito. La differenza tra cashback e match bonus è importante: sul cashback StarCasinò il wagering è 10x perché il meccanismo di rimborso è già una riduzione del rischio; su un match bonus come quello di Planetwin365, il 30x si applica all’intero valore del bonus, con un impatto molto diverso sul volume di gioco richiesto.
Per fare un esempio concreto: un bonus sul primo deposito di €500 con requisito 30x richiede €15.000 di volume di gioco. Un cashback di €500 con requisito 10x ne richiede €5.000. Stesso valore nominale, tre volte il volume. La lettura dei termini prima di accettare è il passaggio che fa la differenza tra un bonus che vale la pena e un bonus che vale solo sulla carta.
Sul piano del costo atteso, vale un esercizio di trasparenza. Il bonus StarCasinò da €2.050 di cashback con requisito 10x richiede un volume di gioco di €20.500 da generare. Se il giocatore punta solo sull’importo del cashback e assume un RTP medio delle slot ADM intorno al 96%, la perdita attesa su quel volume è di circa €820 (€20.500 × 4%, dove il 4% è il margine della casa su slot al 96% di RTP). Il cashback, in questo caso, restituisce una parte consistente della perdita attesa, ma non la azzera. Il dato è una stima statistica su un volume di gioco molto elevato, non una promessa di esito: la varianza di una singola sessione può essere enorme in entrambe le direzioni, e il risultato reale per un singolo giocatore può andare da una perdita totale a un colpo di fortuna che cambia la giornata. Il punto è che il bonus non è mai denaro gratis: è un viaggio di gioco con una protezione parziale, e sapere quanto effettivamente costa è l’unico modo per non scoprirlo alla fine.
Prelievi con MyBank: quanto tempo serve davvero per incassare
Il prelievo è il punto dolente della catena MyBank, e non per colpa del circuito in sé. MyBank è nativamente un circuito di pagamento in entrata: è progettato perché un consumatore possa pagare un esercente in modo rapido e sicuro, autenticandosi con la propria banca. Il percorso inverso, dal casinò verso il conto del giocatore, non è nativo nel flusso, e questo spiega perché molti operatori offrono MyBank in entrata ma propongono un bonifico SEPA tradizionale in uscita.
Dove il prelievo MyBank non è disponibile, il canale equivalente è il bonifico SEPA ordinario, che segue i tempi bancari standard. Una volta che il casinò ha approvato la richiesta di prelievo, il denaro viene disposto tramite bonifico e arriva sul conto in uno o tre giorni lavorativi, a seconda della banca e del momento della settimana. Le finestre di cut-off serali e i fine settimana possono allungare i tempi.
Capire la differenza tra «prelievo immediato» e «prelievo elaborato immediatamente» è utile per non farsi illusioni. La prima dicitura significa che l’operazione parte subito; la seconda significa che l’operazione viene processata subito internamente, ma parte con il mezzo bancario disponibile (in genere bonifico SEPA), quindi i tempi bancari si applicano comunque. Leggere i termini specifici del prelievo è l’unico modo per sapere cosa aspettarsi davvero.
Tempi medi di prelievo: cosa dicono davvero i casinò
I tempi dichiarati dai casinò si compongono di due segmenti. Il primo è l’elaborazione interna, dal momento in cui il giocatore richiede il prelievo al momento in cui il casinò lo dispone. Questo segmento varia da poche ore a 48 ore nei concessionari ADM, con una tendenza comune a trattenere il prelievo per i primi controlli antiriciclaggio. Il secondo segmento è il tempo bancario, dal momento della disposizione all’accredito sul conto, ed è quello che dipende dal circuito e dalla banca, non dal casinò.
La ricerca non ha raccolto dati per-operatore sui tempi di prelievo specifici, e non è corretto assegnare a ciascun operatore una cifra non confermata. La regola pratica, condivisa dai concessionari ADM verificabili sui rispettivi siti, è di mettere in conto fino a 2-3 giorni lavorativi totali tra richiesta e accredito, con le 24 ore interne del casinò come primo tratto.
Commissioni di prelievo e limiti di cashout
Gli operatori ADM non applicano di norma commissioni di prelievo, e StarCasinò conferma esplicitamente l’assenza di commissioni anche sul deposito. Le commissioni bancarie lato giocatore dipendono dal proprio istituto e dal tipo di conto: alcuni contatti premium offrono bonifici SEPA in uscita gratuiti, altri applicano piccoli importi.
I limiti di prelievo (cashout) variano per operatore e sono indicati nei termini e condizioni del conto. Le fonti di questa ricerca non hanno raccolto dati specifici per ogni operatore sui massimali giornalieri, settimanali o mensili, e quei dati vanno letti direttamente nella sezione T&C del singolo operatore prima di pianificare prelievi di importi elevati.
MyBank da smartphone: perché l’app non ti serve (e quando invece sì)
MyBank funziona via browser mobile senza che il giocatore debba scaricare nulla. L’intero flusso si appoggia all’home banking della propria banca, che è già un servizio mobile nella quasi totalità dei casi. Il redirect dal casinò verso la banca avviene automaticamente, e il giocatore autorizza con i propri strumenti (PIN, impronta, riconoscimento facciale) senza uscire dall’ambiente che già conosce.
L’esperienza è praticamente identica a quella desktop, perché il punto in cui avviene l’autenticazione è la banca, non il casinò. Non c’è differenza sostanziale tra un deposito fatto da computer e uno fatto da smartphone, e la velocità è la stessa. Per chi ha l’app della propria banca, il flusso è ancora più lineare: si viene reindirizzati all’app tramite deep link, si autorizza, e si torna al casinò.
App nativa o browser: cosa offrono i casinò ADM con MyBank
Diversi operatori ADM offrono un’app nativa: Sisal, SNAI, Lottomatica ed Eurobet hanno applicazioni dedicate su iOS e Android, con un’esperienza di gioco che include spesso notifiche personalizzate, login biometrico e accesso rapido ai giochi preferiti. L’app non è necessaria per depositare con MyBank, ma può migliorare l’esperienza complessiva di gioco.
Altri operatori, come StarCasinò o 888casino, privilegiano il sito mobile responsive, che non richiede download e occupa meno spazio sul dispositivo. La scelta tra le due strade è di preferenza personale: l’app nativa offre un’esperienza più integrata e notifiche in tempo reale, il sito mobile è più leggero e sempre aggiornato. Sul fronte MyBank non c’è differenza, perché il flusso di pagamento è indipendente dall’app del casinò e passa sempre per la propria banca.
Slot, roulette e live: quali giochi rendono di più con MyBank
MyBank è un metodo di pagamento, non un criterio di scelta del gioco. Detto questo, gli operatori ADM con MyBank confermato offrono cataloghi di tutto rispetto, con migliaia di slot, decine di tavoli live e una copertura completa dei principali provider internazionali.
Sul piano del rendimento teorico, le slot ADM offrono un RTP tipicamente compreso tra 94% e 97%, una soglia superiore alle slot fisiche (VLT e AWP) che si attestano in genere tra l’85% e il 90%. È un dato di trasparenza, non una promessa di vincita: l’RTP è la percentuale teorica di ritorno al giocatore su un volume di gioco molto elevato, e un singolo giocatore su una singola sessione può sperimentare qualsiasi esito, in positivo o in negativo. Capire cosa significa RTP è il primo passo per interpretare correttamente le cifre nominali che le slot pubblicizzano.
Slot machine: i titoli e i fornitori nei casinò MyBank
I provider presenti nei casinò ADM con MyBank coprono l’intera gamma dell’offerta internazionale: NetEnt, Pragmatic Play, Playtech ed Evolution per il live, più Greentube/Novomatic sugli operatori che li integrano (come Admiral Bet). La qualità del catalogo dipende più dal fornitore che dal singolo titolo, ed è per questo che la presenza di un provider rinomato è un indicatore di qualità.
La ricerca non ha raccolto elenchi di titoli con RTP per singolo operatore, ed è una scelta consapevole non costruire una tabella di titoli con cifre non confermate. La regola pratica è che le slot firmate dai grandi provider hanno RTP certificati e pubblicati, e la pagina di ciascun titolo nel casinò riporta il valore esatto. Per chi vuole ottimizzare il rendimento teorico, leggere l’RTP prima di giocare è un’abitudine che paga nel tempo.
Live casino e giochi da tavolo con MyBank
I casinò ADM con MyBank offrono un comparto live casino robusto, con provider come Evolution e Pragmatic Play Live. Roulette, blackjack, baccarat e game show sono le categorie principali, e l’RTP della roulette europea (97,3%) e del blackjack (intorno al 99% con regole favorevoli) è strutturalmente più alto di quello delle slot. Il trade-off è la varianza: i tavoli live hanno oscillazioni più lente e il bankroll si muove in modo meno spettacolare, ma la resa teorica su volumi elevati è migliore.
La ricerca non ha raccolto RTP per singolo titolo di tavolo, e come per le slot non si costruisce una tabella con cifre non confermate. Le regole del tavolo e la versione del gioco (roulette europea vs americana, blackjack con regole standard o con varianti) restano il fattore principale.
Casinò senza registrazione e MyBank: si può giocare senza documenti?
Il «casinò senza registrazione» è un format che nasce in mercati con quadri normativi più leggeri, dove l’identità del giocatore non è verificata prima del deposito. In Italia non è esattamente così, e il motivo è strutturale: ogni concessionario ADM è obbligato per legge a verificare l’identità del giocatore (procedura KYC, Know Your Customer) e a far impostare un limite di deposito settimanale o mensile già in fase di registrazione.
Il risultato è che la registrazione «senza documenti» non esiste nel perimetro ADM, e chi cerca quella funzionalità è di fatto alla ricerca di un operatore non ADM. Il trade-off è esattamente quello descritto nella sezione sulla legalità: niente RUA, niente limiti obbligatori, niente supervisione ADM, niente accesso al sistema di autoesclusione. È un baratto, e va accettato consapevolmente.
Verifica documenti e pagamento senza conto: cosa è realistico nel 2026
La procedura KYC standard presso un operatore ADM prevede l’invio di un documento d’identità (carta d’identità, patente, passaporto), una prova di residenza (bolletta, estratto conto) e talvolta la verifica del metodo di pagamento. I tempi di verifica sono generalmente rapidi, da pochi minuti a 24 ore, a seconda dell’operatore e della qualità dei documenti inviati.
Il «pagamento senza conto» non è un’opzione nel mercato ADM: serve un conto corrente italiano, serve un metodo di pagamento intestato al giocatore, e serve un’identità verificata. MyBank soddisfa tutte e tre le condizioni, perché collega direttamente il conto corrente al casinò e l’autenticazione passa dalla banca. È il più vicino al «senza documenti» che il quadro italiano consenta.
Crypto e MyBank: l’anonimato è reale o è un’illusione?
La domanda «crypto casino MyBank» nasconde un cortocircuito logico che vale la pena esplicitare. MyBank è un circuito bancario tracciato, collegato a un conto corrente italiano intestato al giocatore, dove ogni transazione è nominativa e visibile all’istituto di credito. È l’opposto dell’anonimato: è un sistema in cui la banca sa esattamente chi paga, quanto paga e a chi paga.
Le criptovalute, al contrario, sono nativamente progettate per operare su registri distribuiti con livelli variabili di pseudonimia. La combinazione «crypto + MyBank» è quindi intrinsecamente contraddittoria: usare MyBank per entrare in un casinò crypto-friendly significa pagare con un metodo tracciato per giocare su una piattaforma che promette anonimato, e il risultato è che la transazione in ingresso è perfettamente visibile, anche se il resto dell’esperienza di gioco non lo è. Non c’è vera riservatezza.
La ricerca non ha trovato operatori crypto-friendly o ibridi (fiat + crypto) con MyBank confermato. È un risultato coerente con la struttura del circuito: gli operatori crypto si appoggiano tipicamente a wallet e a circuiti non bancari, e l’integrazione con un’infrastruttura SEPA come MyBank richiederebbe un partner bancario in Italia che pochi operatori offshore hanno interesse a costruire.
Come scegliere un casinò con MyBank: i criteri che contano davvero
Cinque criteri per valutare un casinò con MyBank senza lasciarsi distrarre dai numeri grossi dei bonus. Il primo è la concessione ADM: il sito deve essere presente nel registro pubblico di adm.gov.it, con un numero di concessione (GAD) visibile. Senza, non è un operatore legale in Italia, e tutte le altre considerazioni passano in secondo piano.
Il secondo è la disponibilità reale di MyBank. La pagina promozionale di un operatore può elencare MyBank tra i metodi supportati senza che il circuito sia effettivamente integrato in cassa: la verifica va fatta entrando nella procedura di deposito, non leggendo il footer. Per gli operatori del confronto dove MyBank non è confermato in modo indipendente (Sisal, SNAI, 888casino, GoldBet, Planetwin365, Admiral Bet, BetFlag) questo passaggio è obbligatorio.
Il terzo criterio è il deposito minimo e le commissioni. Chi vuole partire con pochi euro ha in StarCasinò l’opzione più accessibile; chi punta a €10 ha Eurobet e 888casino. Le commissioni, presso gli operatori ADM verificati, sono assenti sul deposito, ma vanno sempre ricontrollate nei termini correnti.
Il quarto criterio è la struttura del bonus, con i suoi tre ingredienti: importo nominale, requisito di puntata, scadenza. Un bonus da €5.000 con 35x di wagering vale molto meno di un cashback da €2.000 con 10x, anche se la cifra nominale è più bassa.
Il quinto criterio è il canale di prelievo. MyBank non è sempre disponibile in uscita, e il bonifico SEPA tradizionale è il sostituto più comune. Verificare il metodo e i tempi prima di depositare è il modo per evitare sorprese quando si vince.
Lista di controllo: la checklist prima di depositare
Cinque passaggi operativi prima di effettuare il primo deposito con MyBank. La sequenza è pensata per essere completata in pochi minuti.
- Verifica che il casinò abbia concessione ADM sul sito adm.gov.it, cercando il numero GAD.
- Entra nella cassa e controlla che MyBank compaia effettivamente tra i metodi di deposito, non solo nella pagina promozionale.
- Leggi i termini del bonus: requisito di puntata, scadenza in giorni, giochi che contribuiscono al wagering, eventuali tetti di prelievo.
- Imposta subito il limite di deposito settimanale o mensile nell’area personale: è obbligatorio per legge e ti protegge.
- Verifica che il metodo di prelievo sia disponibile e compatibile con il tuo conto, e leggi i tempi di elaborazione.
Se uno di questi cinque passaggi non è chiaro, la cosa giusta da fare è contattare l’assistenza clienti prima di depositare. Il Telefono Verde Nazionale Gioco d’Azzardo 800 558 822 è una risorsa pubblica di supporto, anonima e gratuita, attiva dal lunedì al venerdì dalle 10 alle 16.
Nuovi casinò con MyBank nel 2026: vale la pena aspettare?
Il 2026 è un anno di assestamento per il mercato italiano, non un’ondata di nuove aperture. La riorganizzazione del DL 41/2024 ha ridisegnato la mappa dei concessionari, portandoli da 93 a 52, e la scadenza tecnica di conformità è stata rinviata al 13 novembre 2026. I concessionari esistenti sono concentrati sull’adeguamento alle nuove regole tecniche più che sul lancio di campagne aggressive per nuovi clienti.
Nuove concessioni potrebbero aprire la porta a nuovi operatori nei prossimi cicli, ma MyBank resta un circuito legato alle banche italiane, e la sua integrazione è un processo che richiede tempo e accordi commerciali con i gruppi bancari. La ricerca non ha trovato nuovi operatori specifici con MyBank confermato nel 2026: è plausibile che i concessionari appena entrati o in fase di adeguamento non abbiano ancora completato l’integrazione del circuito.
Promozioni di lancio: cosa aspettarsi dai nuovi concessionari
Il Decreto Dignità continua a vietare la pubblicità aggressiva del gioco, e le sanzioni AGCOM (20% del valore della pubblicità o minimo €50.000 per infrazione) restano un deterrente concreto. Questo non impedisce ai concessionari di offrire condizioni competitive: le promozioni di lancio esistono, ma vengono comunicate direttamente sul sito dell’operatore, non attraverso campagne pubblicitarie visibili.
Il paradosso, per chi cerca un nuovo operatore, è che le offerte ci sono ma vanno cercate dentro il sito. Banner, newsletter e programmi fedeltà sono i canali dove compaiono le condizioni migliori, e un giocatore che si iscrive e monitora le promozioni interne ha più probabilità di trovare condizioni favorevoli di chi si affida alla pubblicità esterna. Il limite è che questo approccio richiede pazienza e attenzione.
Gioco responsabile: strumenti, limiti e risorse di aiuto
Ogni concessionario ADM è obbligato per legge a offrire strumenti di autolimitazione: limiti di deposito, di spesa e di tempo di gioco, tutti impostabili dal giocatore nella propria area personale. Alla registrazione, l’impostazione di un limite di deposito settimanale o mensile è obbligatoria, ed è il primo gesto concreto di tutela.
Il RUA (Registro Unico degli Autoesclusi) è il sistema nazionale di autoesclusione, operativo dal 2018 e gestito da ADM tramite Sogei. Dal 1° febbraio 2026 il RUA è stato ampliato: è possibile autoescludersi trasversalmente (da tutti i concessionari ADM), da un singolo concessionario o da una specifica famiglia di gioco. L’autoesclusione selettiva è uno strumento prezioso per chi sente di perdere il controllo su un comparto specifico senza doversi bloccare l’accesso all’intero mercato regolamentato.
Gli operatori senza concessione ADM non sono collegati al RUA: un giocatore autoescluso che giocasse su un operatore non ADM non è bloccato, e il blocco non può raggiungerlo. È una delle conseguenze pratiche dell’uscire dal perimetro regolamentato, e va considerata con attenzione.
Il Telefono Verde Nazionale Gioco d’Azzardo (TVNGA) 800 558 822 è il servizio di counselling telefonico anonimo e gratuito, gestito dal Centro Nazionale Dipendenze e Doping dell’Istituto Superiore di Sanità (ISS). È attivo dal lunedì al venerdì dalle 10 alle 16. Come riporta l’ISS, «Il Telefono Verde Nazionale per le problematiche legate al Gioco d’Azzardo 800 558 822 è un servizio di counselling telefonico anonimo e gratuito». Non è una linea per segnalazioni o reclami, ma un primo contatto con professionisti che aiutano a inquadrare la situazione e a orientarsi verso i servizi territoriali.
Strumenti pratici per tenere il controllo
Oltre ai limiti di deposito, il giocatore può fare diverse cose per restare dentro i confini del gioco sicuro. L’autoesclusione dal singolo operatore, disponibile dal 1° febbraio 2026, è un’opzione da considerare prima di arrivare al blocco totale: permette di fermarsi su un operatore senza perdere l’accesso al resto del mercato ADM. La piattaforma Uscire dal Gioco (usciredalgioco.iss.it), gestita dall’ISS, fornisce l’elenco dei centri di trattamento sul territorio e informazioni aggiornate sul disturbo da gioco d’azzardo.
Sul fronte del supporto anonimo, il Numero Verde Nazionale Unico Dipendenze 800 940 789 è accessibile da mobile e rete fissa, attivo su tutto il territorio nazionale. L’iniziativa Non Fare della Tua Vita un Gioco (telefono 06 5571996, attivo tutti i giorni dalle 9 alle 13 e dalle 14 alle 17) offre supporto psicologico e giuridico sotto l’egida della sanità pubblica. L’app Gambless (Gambless) fornisce strumenti digitali di supporto, mentre la piattaforma internazionale Gambling Therapy offre risorse in italiano. Sisal, infine, rende disponibile un servizio di terapia online gratuito tramite FeDerSerD, accessibile dal portale Gioca-responsabile, un programma di responsabilità sociale che non richiede di essere clienti Sisal per essere utilizzato.
Come abbiamo selezionato e valutato i casinò di questa guida
La selezione degli operatori in classifica è partita da un criterio di fondo: la verifica della concessione ADM nel registro pubblico di adm.gov.it, l’unica che stabilisce se un operatore può offrire legalmente gioco a distanza in Italia. Sono stati inclusi gli operatori per cui almeno una fonte indipendente (Casinoitaliani.it, Bonusradar.it, Grinderlabpoker.it, Gazzetta.it) ha confermato l’accettazione di MyBank o la presenza nel mercato ADM con i dati di bonus e deposito.
L’ordinamento della classifica riflette la copertura di MyBank verificata (StarCasinò, Eurobet e Lottomatica in cima, dove le fonti sono convergenti), seguita dalla completezza dei dati su bonus e deposito, e dalla solidità della concessione. Gli operatori dove le fonti non hanno confermato in modo indipendente la presenza di MyBank sono stati comunque inclusi, con l’indicazione esplicita che la verifica passa dalla cassa del sito.
Una nota metodologica onesta. Il titolo della ricerca («non AAMS che accettano MyBank») suggerirebbe un mercato di operatori offshore, ma la ricerca non ha trovato nessun operatore non AAMS con MyBank confermato in modo indipendente. È un risultato, non una lacuna: la struttura del circuito MyBank, legata al sistema bancario SEPA italiano, lo rende strutturalmente più accessibile agli operatori con concessione ADM. Trattare quel dato come un vuoto da riempire con esempi inventati sarebbe stato il modo peggiore di gestirlo. Meglio dirlo e permettere al lettore di partire da una base corretta.
Le fonti usate per questa guida sono Casinoitaliani.it, Bonusradar.it, Grinderlabpoker.it, Gazzetta.it, snai.it, sportnotizie24.com, casinolegali.com, ppro.com, Spikeslot.com, iasitalia.com, metropolitanmagazine.it, oltre ai dati regolatori di ADM (adm.gov.it) e alle risorse di salute pubblica dell’Istituto Superiore di Sanità (issalute.it, usciredalgioco.iss.it).
Cosa abbiamo imparato sui casinò con MyBank (e cosa dovresti fare adesso)
Il verdetto di questa ricerca si riassume in tre punti. Il primo è che MyBank funziona benissimo per depositare: è istantaneo, senza commissioni, integrato con oltre 200 banche italiane, e non richiede la condivisione dei dati della carta. Come metodo di pagamento in entrata, è una delle scelte migliori disponibili nel mercato italiano. Il secondo punto è il dato più onesto di questa pagina, e merita di essere esplicito: tutti gli operatori con MyBank confermato da fonti indipendenti hanno concessione ADM. Chi cerca «non AAMS» per definizione di «non AAMS» sta cercando fuori dal perimetro, e fuori da quel perimetro MyBank è strutturalmente difficile da trovare. Non è un giudizio morale, è un fatto infrastrutturale.
Il terzo punto è la scelta pratica che ne deriva. Se la priorità è pagare con MyBank, il mercato ADM è l’unica opzione verificata, e gli operatori della classifica offrono profili diversi per budget, bonus e stile di gioco. Se la priorità è un operatore senza concessione, MyBank probabilmente non sarà tra i metodi di pagamento disponibili, e la conseguenza è un cambio di metodo (carta, e-wallet, crypto) insieme a un cambio di quadro normativo: niente RUA, niente limiti obbligatori, niente supervisione ADM.
Il passo successivo, per chi ha scelto di restare nel mercato regolamentato, è semplice: scegliere un operatore dalla classifica in base al proprio budget e al profilo di bonus che si preferisce, verificare MyBank nella cassa, impostare il limite di deposito prima ancora di pensare al bonus, e leggere i termini del bonus prima di accettarlo. Sono cinque minuti che risparmiano cinque brutte sorprese.
Domande frequenti sui casinò con MyBank
È sicuro usare MyBank per depositare in un casinò non AAMS?
MyBank è un circuito bancario tracciato e autenticato dalla banca del giocatore, quindi sicuro sul piano tecnico. Il problema non è MyBank, è l’operatore: un casinò non AAMS non è vigilato dall’ADM, non offre accesso al RUA e non garantisce i limiti di deposito obbligatori. La ricerca non ha trovato operatori non AAMS con MyBank confermato, ed è un dato coerente con la struttura del circuito.
I casinò non AAMS con MyBank offrono bonus di benvenuto?
Gli operatori non AAMS, quando accettano un metodo di pagamento, offrono spesso bonus di benvenuto molto alti, ma il Decreto Dignità impedisce la promozione aggressiva solo agli operatori ADM. Un bonus aggressivo è di per sé un segnale di offerta non regolamentata, ed è una bandierina da considerare con attenzione prima di depositare.
Quali sono le commissioni per usare MyBank nei casinò online?
Gli operatori ADM verificati (StarCasinò, Eurobet, Lottomatica) non applicano commissioni sul deposito con MyBank. Le commissioni bancarie lato giocatore dipendono dal proprio istituto e dal tipo di conto, e vanno verificate direttamente con la propria banca prima di operare.
Posso prelevare le vincite con MyBank da un casinò non AAMS?
MyBank è nativamente un circuito in entrata, e non tutti gli operatori lo offrono per il prelievo. Dove non disponibile, il prelievo passa per bonifico SEPA tradizionale, con tempi bancari di uno-tre giorni lavorativi. Sugli operatori non AAMS non è confermato che il prelievo MyBank sia disponibile, e in generale il canale di prelievo va verificato caso per caso.
Quali licenze hanno i casinò non AAMS che accettano MyBank?
Le licenze estere più diffuse tra operatori non ADM sono la MGA (Malta Gaming Authority) e Curaçao eGaming. Nessuna delle due è collegata al RUA italiano né prevede i limiti di deposito obbligatori del regime ADM. La ricerca non ha trovato operatori con queste licenze che confermano l’accettazione di MyBank, e la struttura del circuito spiega perché.
Operatori ibridi fiat-crypto: esistono e accettano MyBank?
Un operatore ibrido accetta sia valuta fiat (euro) sia criptovalute, e in teoria potrebbe integrare MyBank per il lato fiat senza rinunciare al lato crypto. La ricerca non ha trovato nessun operatore di questo tipo con MyBank confermato in modo indipendente.
La spiegazione più probabile è di natura operativa: un operatore ibrido che voglia integrarsi con il sistema bancario italiano deve affrontare gli stessi requisiti KYC e AML di un operatore ADM, e a quel punto l’incentivo a operare anche in crypto (che richiede infrastrutture diverse) si riduce. Il mercato dei casinò crypto è in larga parte un mercato offshore, e MyBank è un circuito onshore. Le due strade si incrociano raramente.
Pagamenti – Casinò senza verifica
Contenuto creato dal team «Casinò senza verifica»